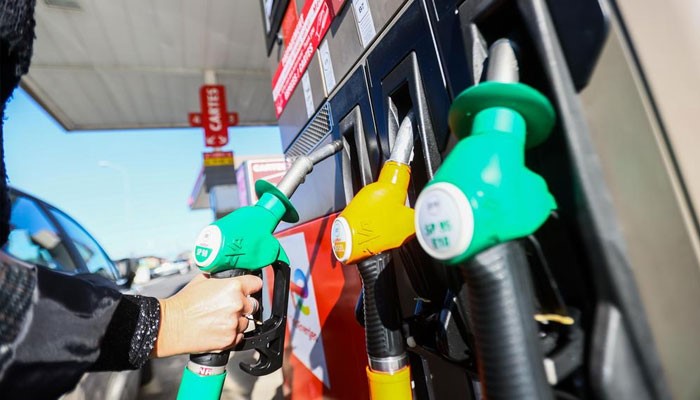
بين الزيادات المتتالية والتخفيض المحدود، يجد مستهلكو المحروقات بالمغرب أنفسهم أمام معادلة تثقل كلفة التنقل والنقل، بعدما ارتفع سعر الغازوال بما مجموعه 3,54 دراهم للتر منذ منتصف يوليوز، قبل أن تسجل محطات الوقود في 16 أكتوبر الجاري تراجعا لا يتجاوز 20 سنتيما.
وفي خضم هذا التفاوت، يقترح مشروع قانون المالية لسنة 2027 رفع الضريبة على أرباح كبار مستوردي وموزعي المحروقات من 35 إلى 40 في المائة، في خطوة تعيد النقاش حول العلاقة بين أرباح الشركات وأسعار البيع للمستهلكين.
وتكشف الأرقام المتداولة بشأن مراجعات الأسعار حجم الفارق بين الزيادات والتخفيض الأخير. فقد توالت ست زيادات في سعر الغازوال منذ منتصف يوليوز، شملت زيادات بلغت نحو 69 سنتيما في يوليوز، ودرهما واحدا في بداية غشت، و65 سنتيما في منتصف الشهر نفسه، ثم زيادات أخرى في شتنبر وأكتوبر، قبل تسجيل انخفاض محدود في 16 أكتوبر. ووفق معطيات منشورة، ظل سعر اللتر بعد هذا التراجع أعلى بنحو 3,34 دراهم مقارنة بمستواه في منتصف يوليوز.
ويترجم هذا الفارق إلى عبء مباشر على مستعملي السيارات والمهنيين الذين يعتمد نشاطهم على الوقود. فبالنسبة إلى خزان سعته 50 لترا، تعادل الزيادة المتراكمة البالغة 3,34 دراهم نحو 167 درهما إضافيا مقارنة بالسعر السابق، في حين لا يوفر تخفيض قدره 20 سنتيما سوى عشرة دراهم عند ملء الخزان نفسه. ولا يشمل هذا الحساب أي تغييرات أخرى في الاستهلاك أو الأسعار بين المحطات.
ولا تتوقف آثار ارتفاع المحروقات عند ميزانية التنقل الفردي، إذ تشكل كلفة الوقود عنصرا من عناصر مصاريف النقل والخدمات والأنشطة الاقتصادية التي تعتمد على التنقل وتوزيع السلع. لذلك، فإن استمرار الأسعار عند مستويات مرتفعة يثير تساؤلات بشأن انعكاساتها على نفقات الأسر وكلفة بعض الأنشطة المهنية، وإن كان تحديد حجم انتقال هذه الزيادة إلى أسعار السلع والخدمات يتطلب معطيات خاصة بكل قطاع.
وفي هذا السياق، يقترح مشروع قانون المالية لسنة 2027 إخضاع الشركات التي تزاول أنشطة استيراد أو توزيع المحروقات، ويبلغ ربحها الصافي الضريبي 100 مليون درهم أو أكثر، لنسبة ضريبة على الشركات تصل إلى 40 في المائة، بعدما كانت النسبة المطبقة على الشركات المعنية تبلغ 35 في المائة وفق المعطيات المنشورة حول النظام الحالي. ويتعلق الإجراء بأرباح الشركات التي تستوفي الشروط، وليس بفرض رسم إضافي مباشر على كل لتر من الغازوال أو البنزين.
ويطرح هذا التعديل سؤالا أساسيا: هل ستنعكس الزيادة الضريبية على أرباح كبار الفاعلين في القطاع على وضعية المستهلك؟ لا يسمح المقتضى وحده بالجزم بذلك، لأن تحديد أثره على الأسعار يتوقف على طريقة تدبير الشركات لتكاليفها، وتطور أسعار الشراء في الأسواق الدولية، وكلفة النقل والتخزين والتوزيع، فضلا عن ظروف المنافسة داخل السوق الوطنية.
وتتجدد، في المقابل، المطالب بالكشف عن مكونات السعر النهائي للمحروقات، بما يشمل كلفة الاستيراد والتخزين والتوزيع وهوامش الربح، حتى يتمكن المستهلك من فهم أسباب الارتفاعات المتلاحقة والفوارق بين الزيادة والتخفيض. وقد دعا المرصد المغربي للمستهلك، وفق ما نقلته وسائل إعلام، إلى الكشف عن كلفة الاستيراد الحقيقية وتكاليف التخزين والتوزيع، في ظل الارتفاعات التي عرفها الغازوال خلال الأشهر الأخيرة.
وبين تخفيض محدود لا يتجاوز 20 سنتيما وزيادات تراكمية تخطت ثلاثة دراهم للتر، يبقى التحدي مطروحا أمام السياسات العمومية في ضمان شفافية أكبر بشأن تكوين الأسعار، وتتبع انعكاس تطورات السوق على المستهلكين. أما الضريبة المقترحة على الشركات الكبرى، فسيظل تقييم أثرها الفعلي مرتبطا بالمقتضيات النهائية التي ستعتمد وبما ستكشف عنه تطورات السوق بعد دخولها حيز التنفيذ.
ويظل مشروع قانون المالية لسنة 2027، في هذه المرحلة، نصا قيد المسطرة التشريعية؛ لذلك فإن رفع الضريبة إلى 40 في المائة يظل مقترحا لم تتم المصادقة النهائية عليه بعد.