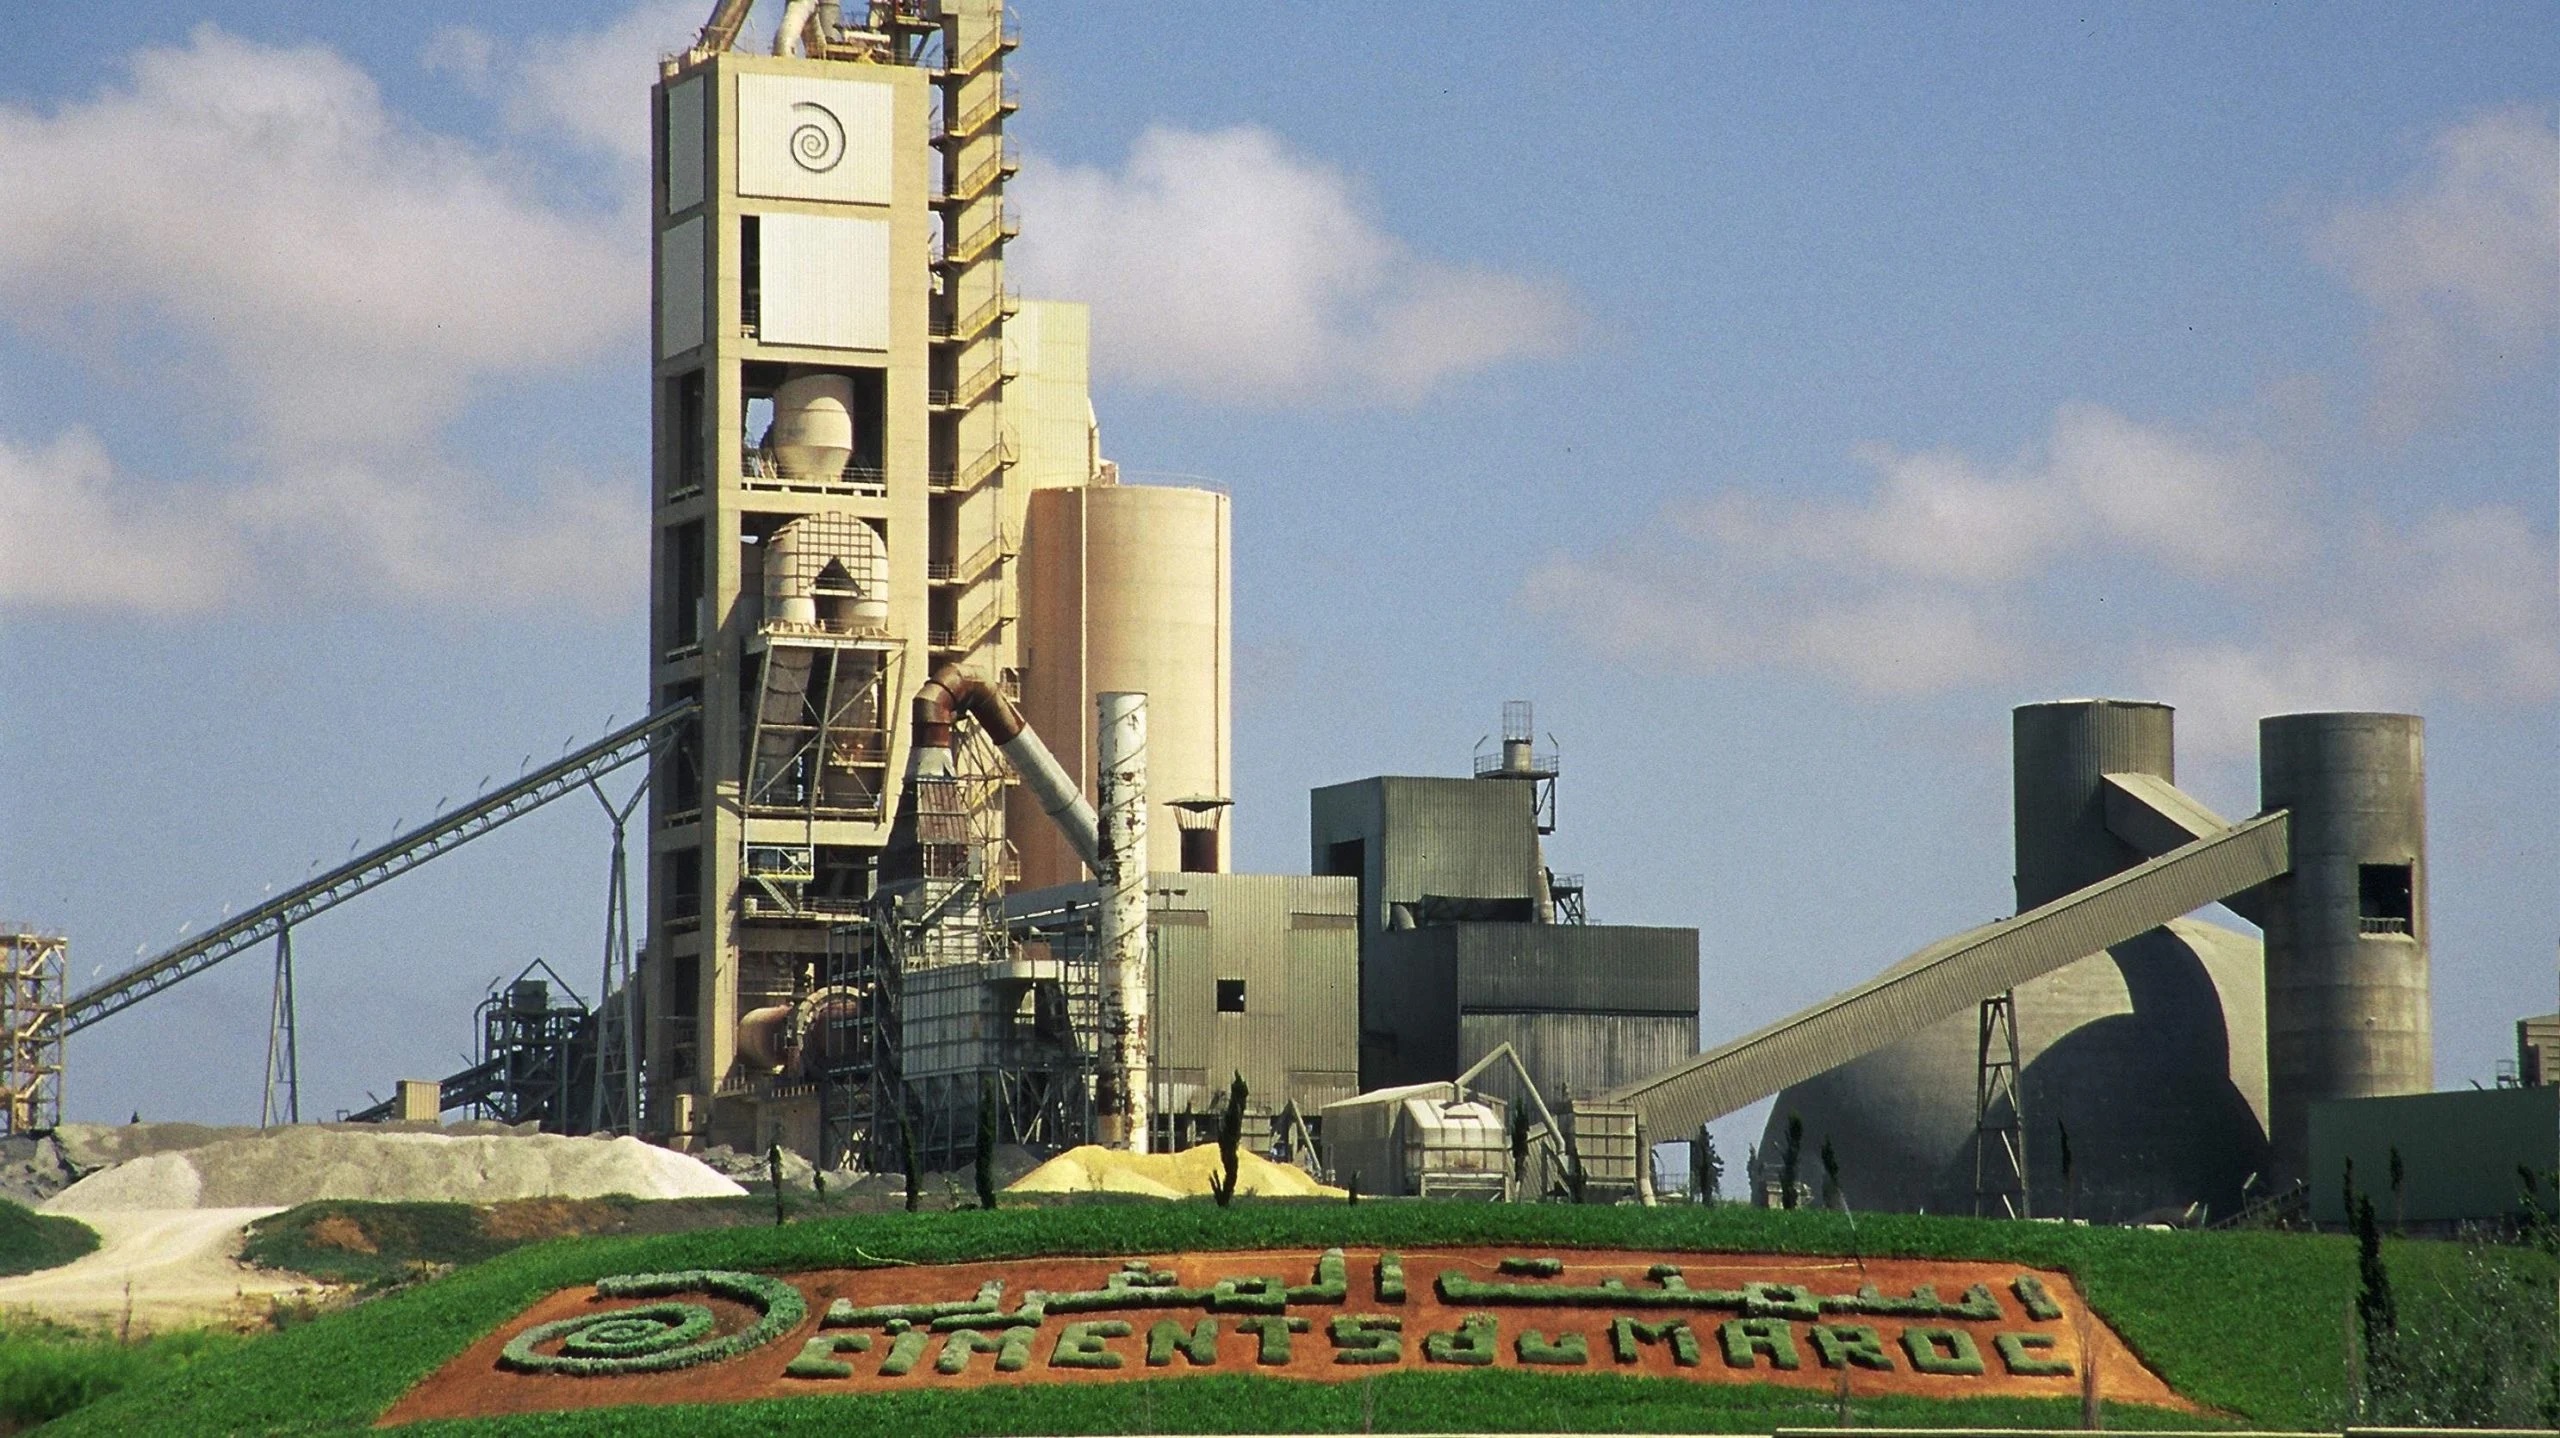
تعكس مبيعات الإسمنت بالمغرب خلال الأشهر التسعة الأولى من سنة 2026 صورة متباينة لقطاع البناء، بين ارتفاع إجمالي محدود وتحسن أوضح في بعض الأنشطة المرتبطة بالخرسانة الجاهزة والبنيات التحتية.
فقد سجلت المبيعات زيادة بنسبة 1.2 في المائة عند متم شتنبر، وفق معطيات مديرية الدراسات والتوقعات المالية، في وتيرة أبطأ بكثير من النمو المسجل خلال الفترة نفسها من السنة الماضية، حين بلغ 10.6 في المائة.
ويبرز هذا الفارق تباطؤاً في دينامية القطاع مقارنة بسنة 2025، رغم استمرار مؤشرات إيجابية في بعض مكوناته. وحسب المذكرة الأخيرة للمديرية حول الظرفية الاقتصادية، جاء تحسن المبيعات مدفوعاً أساساً بارتفاع الطلب من قطاع الخرسانة الجاهزة للاستعمال بنسبة 8.6 في المائة، ومن قطاع البنيات التحتية بنسبة 19.5 في المائة، مقابل زيادة أكثر اعتدالاً بلغت 0.9 في المائة في قطاع البناء.
ويكشف اختلاف معدلات النمو بين هذه الأنشطة عن تفاوت في مصادر الطلب على الإسمنت، إذ سجلت البنيات التحتية والخرسانة الجاهزة أداءً أقوى، بينما ظل تطور مبيعات قطاع البناء محدوداً.
وهو ما يجعل قراءة المؤشر الإجمالي مرتبطة بتفاصيل القطاعات المستهلكة للمادة، وليس فقط بنسبة النمو المسجلة في نهاية الفترة.
وتنسجم هذه الصورة مع تطور القيمة المضافة لقطاع البناء، التي ارتفعت بنسبة 1.5 في المائة خلال الربع الأول من السنة الجارية، ثم تسارعت إلى 2.8 في المائة في الربع الثاني.
وبذلك بلغ متوسط نمو القيمة المضافة خلال النصف الأول من 2026 نحو 2.1 في المائة، مقابل 7.4 في المائة خلال الفترة نفسها من السنة الماضية، بما يعكس تباطؤاً في وتيرة النشاط رغم بقائه ضمن المنطقة الإيجابية.
في المقابل، تشير بيانات مبيعات الإسمنت الفصلية إلى تحسن تدريجي خلال السنة. فبعد تراجع المبيعات بنسبة 10.9 في المائة خلال الربع الأول من 2026، ارتفعت بنسبة 8 في المائة في الربع الثاني، ثم سجلت زيادة بنسبة 4.5 في المائة خلال الربع الثالث.
ووفق المصدر ذاته، بلغ حجم المبيعات في هذا الربع مستوى قياسياً مقارنة بالسنوات الثلاث عشرة الماضية.
وتمنح هذه التطورات مؤشراً على استعادة النشاط بعض الزخم بعد بداية سنة اتسمت بالتراجع، لكنها لا تكفي وحدها للحكم على مسار القطاع برمته.
فمبيعات الإسمنت تظل مؤشراً رئيسياً على نشاط البناء والأشغال، غير أن دلالتها تكتمل بقراءتها إلى جانب تطور القيمة المضافة والاستثمار في المشاريع والبنيات التحتية.
وبين تباطؤ النمو على أساس الأشهر التسعة وتحسن المبيعات خلال الربعين الثاني والثالث، يظل التحدي متمثلاً في معرفة ما إذا كان هذا الانتعاش سيستمر خلال الأشهر المقبلة، وما إذا كان سيترجم إلى نمو أكثر توازناً بين البناء والبنيات التحتية والأنشطة المرتبطة بهما.