

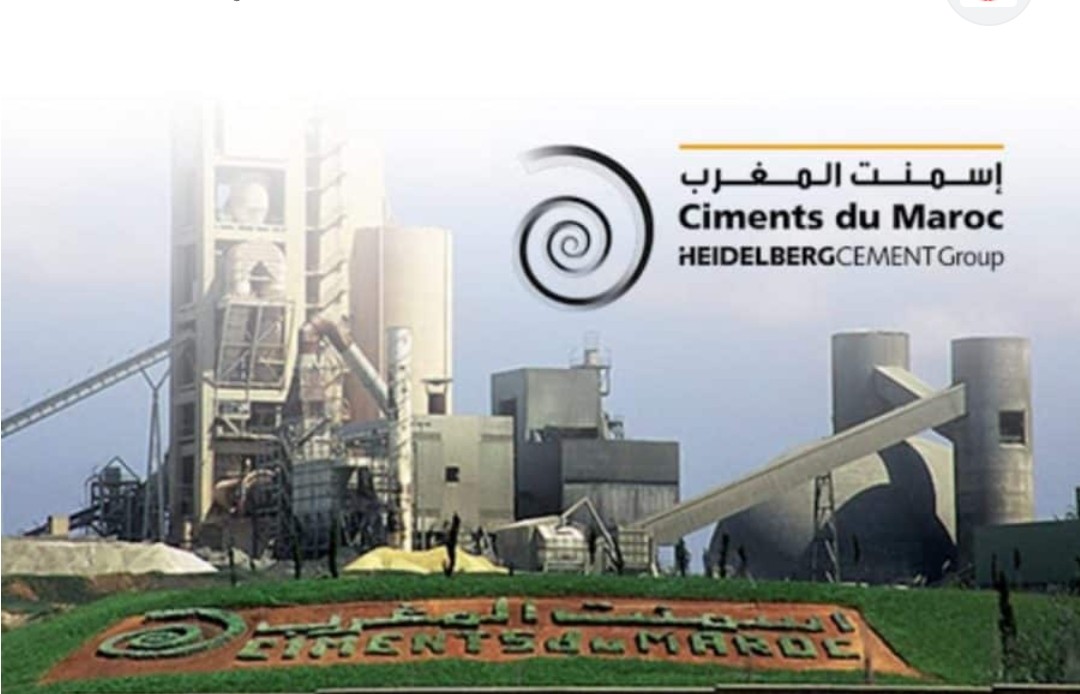
أكدت إسمنت المغرب قدرتها على الحفاظ على متانة أدائها التشغيلي خلال النصف الأول من سنة 2026، رغم الظرفية المناخية التي أثرت على وتيرة أنشطة البناء بالمملكة، حيث ارتفع رقم معاملاتها التشغيلي الموحد بنسبة 21,4% إلى 2,661 مليار درهم عند متم يونيو، مدعوماً بشكل أساسي بتوسيع نطاق المجموعة عقب إدماج شركة أسمنت تمارة ضمن محيطها.
وأظهرت النتائج المالية التي أعلنتها الشركة أن هذا الأداء تحقق في سياق اتسم بتراجع السوق الوطنية للإسمنت بنسبة 1,3% خلال النصف الأول من السنة، نتيجة التساقطات المطرية القوية التي أثرت على تقدم عدد من الأوراش. وباحتساب المعطيات على أساس مماثل، أي بإدماج رقم معاملات أسمنت تمارة في أرقام الفترة المقارنة، تراجع رقم المعاملات الموحد بنسبة 6%.
ورغم هذا الضغط على السوق، حافظت إسمنت المغرب على مستويات متقدمة من الكفاءة التشغيلية. فقد بلغ فائض الاستغلال الإجمالي 1,080 مليار درهم، بزيادة 18,6% مقارنة بالبيانات المنشورة للفترة نفسها من 2025، فيما ارتفعت نتيجة الاستغلال بنسبة 16,3% لتصل إلى 948 مليون درهم.
وتربط الشركة هذا الأداء باستمرار برامج التميز الصناعي، إلى جانب تشغيل الحظائر الكهروضوئية بكل من آيت باها وآسفي، فضلاً عن التحكم في مصاريف الاستغلال وتحسين الكفاءة الطاقية. كما تواصل المجموعة اعتماد حلول تستهدف تقليص استهلاك الوقود التقليدي والرفع من استعمال الوقود البديل والمنتجات ذات البصمة الكربونية المنخفضة.
وعلى مستوى النتيجة الصافية الموحدة، سجلت إسمنت المغرب 559 مليون درهم خلال النصف الأول، مقابل 608 ملايين درهم خلال الفترة نفسها من 2025، أي بانخفاض نسبته 8,2%. وتفسر الشركة هذا التطور أساساً بارتفاع الأعباء المالية المرتبطة بتمويل اقتناء أسمنت تمارة، إضافة إلى غياب فائض القيمة الناتج عن عملية تفويت تم تسجيلها خلال النصف الأول من السنة الماضية.
وعلى أساس مماثل، تراجع صافي النتيجة بنسبة 22,3% وفق المعطيات الشكلية «Pro forma». وبعد استبعاد العناصر غير المتكررة، تشير الشركة إلى أن النتيجة الصافية على أساس مماثل سجلت انخفاضاً محدوداً بنسبة 6,7%، وهو ما يوضح تأثير العوامل الاستثنائية على قراءة تطور الربحية خلال الفترة.
وبالموازاة مع الأداء الموحد، سجل النشاط الاجتماعي للشركة نمواً في رقم المعاملات، الذي بلغ 2,042 مليار درهم بارتفاع 5,3%، فيما استقرت النتيجة الصافية الاجتماعية عند 581 مليون درهم، بانخفاض 16,6% مقارنة بالنصف الأول من 2025.
وتأتي هذه النتائج بعد سنة 2025 التي عززت خلالها إسمنت المغرب نطاق أعمالها من خلال الاستحواذ على 62,62% من أسمنت تمارة و99,99% من Grabemaro بتاريخ 30 يونيو 2025. وقد انعكس إدماج أسمنت تمارة بشكل مباشر على الأرقام الموحدة للنصف الأول من 2026، وهو ما يفسر جانباً مهماً من الارتفاع المسجل في رقم المعاملات على أساس البيانات المنشورة.
وفي جانب المديونية، واصلت الشركة خفض مستوى مديونيتها المالية، التي بلغت 1,833 مليار درهم عند نهاية يونيو 2026، مقابل 2,633 مليار درهم في نهاية ديسمبر 2025، أي بانخفاض قدره 30,4%. وترتبط هذه الحركة أساساً بالسداد الجزئي الطوعي للقرض الذي تم اللجوء إليه لتمويل اقتناء أسمنت تمارة.
وبخصوص النصف الثاني من السنة، تحافظ إسمنت المغرب على نظرة إيجابية تجاه تطورات قطاع البناء، مستندة إلى استمرار المشاريع الكبرى للبنية التحتية، وبرامج دعم السكن، إلى جانب بيئة أسعار الفائدة التي تعتبر مواتية للاستثمار السكني. كما ترى الشركة أن التساقطات المنتظرة خلال فصل الشتاء يمكن أن تدعم النشاط الفلاحي والدينامية الاقتصادية الوطنية.
وفي هذا السياق، تؤكد إسمنت المغرب هدفها بتحسين نتائج الاستغلال برسم سنة 2026، مع تجديد ثقتها في آفاق النمو على المديين المتوسط والطويل. وبالتوازي، تواصل الشركة تنفيذ استراتيجيتها في مجال إزالة الكربون، من خلال تطوير استخدام الوقود البديل وتسويق حلول إسمنتية منخفضة البصمة الكربونية، في إطار توجه يرمي إلى خفض انبعاثات ثاني أكسيد الكربون وتعزيز الكفاءة البيئية لعملياتها.
وتعكس هذه المؤشرات قدرة إسمنت المغرب على الحفاظ على متانة أدائها التشغيلي في ظرفية صعبة بالنسبة لسوق الإسمنت، مستفيدة من توسيع محيطها، وتحسين الكفاءة الصناعية والطاقية، ومواصلة التحكم في التكاليف، بالتوازي مع رهاناتها على نمو قطاع البناء خلال السنوات المقبلة.