

دخل سقف جديد لرسوم التبادل المرتبطة بالمعاملات المنجزة بواسطة البطاقات البنكية المغربية حيز التنفيذ ابتداء من فاتح أكتوبر 2026، بعدما قرر بنك المغرب تحديده في 0,5 في المائة، في خطوة ترمي إلى تسهيل ولوج التجار والزبائن إلى الأداء الإلكتروني وتعزيز استخدامه.
وأوضح بنك المغرب، في شريط فيديو توعوي بثه على قناته الرسمية تحت عنوان «مزايا وسائل الأداء الإلكتروني»، أن السقف الجديد يأتي بعد مرحلة أولى تم خلالها تأطير هذه الرسوم عند 0,65 في المائة. كما تم اعتماد سقف خاص في حدود 0,15 في المائة بالنسبة لخدمات الحكومة الإلكترونية (e-Gov) والمعاملات المنجزة لدى تجار القرب.
ويرتبط هذا الإجراء بالمعاملات التي تتم بواسطة بطاقة بنكية مغربية داخل التراب الوطني، حيث يسهر بنك المغرب، باعتباره المؤسسة المكلفة بضمان سلامة أنظمة الأداء بالمغرب، على تأطير الجوانب المرتبطة بهذه المنظومة، بما فيها العمليات المنجزة بواسطة البطاقات البنكية.
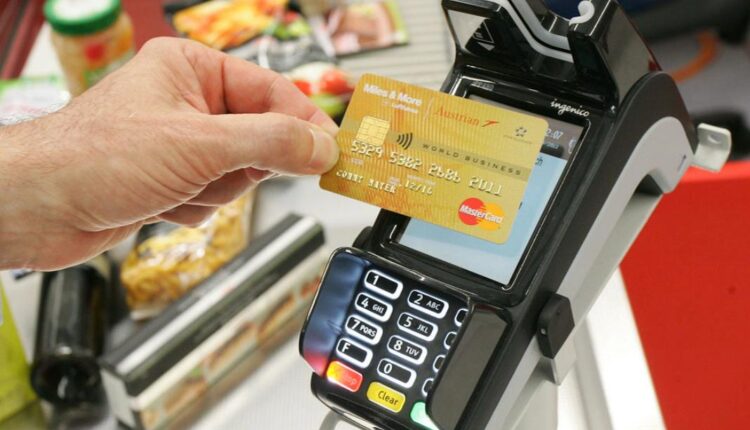
وبحسب الشرح الذي قدمه البنك المركزي، فإن عملية الأداء بالبطاقة لدى تاجر، مثل مخبزة، تمر بعدة مراحل؛ إذ يخصم مبلغ العملية من حساب الزبون، قبل تحويله إلى حساب التاجر، مع اقتطاع عمولة لفائدة مؤسسة الأداء التي توفر جهاز الأداء الإلكتروني (TPE).
وتغطي هذه العمولة، على الخصوص، تكلفة الوسائل التقنية الموضوعة رهن إشارة التاجر، إلى جانب معالجة العمليات وخدمات أخرى مرتبطة بالأداء الإلكتروني.
وفي المقابل، يحصل بنك الزبون، الذي أصدر البطاقة، على عمولة تبلغ 0,15 في المائة بالنسبة إلى فئة تجار القرب، بينما تصل إلى 0,5 في المائة في باقي الحالات.
وأشار بنك المغرب إلى أن هذه الرسوم لم تكن خاضعة لسقف محدد قبل فاتح أكتوبر 2024، قبل أن يتم تأطيرها من طرف البنك المركزي، ثم خفض السقف المعتمد ابتداء من فاتح أكتوبر 2026.
ويرتقب أن ينعكس هذا التغيير على سلوك التجار والمستهلكين معا، إذ يرى بنك المغرب أن انخفاض تكاليف التاجر من شأنه تشجيعه على قبول الأداء بالبطاقة، بصرف النظر عن قيمة المعاملة، بما قد يساهم في تنشيط مبيعاته وتقليص ارتباط نشاطه بالسيولة المتوفرة لديه.
وبالنسبة إلى المستهلك، فإن توسيع قاعدة التجار الذين يقبلون الأداء الإلكتروني يعني إمكانية العثور على أجهزة الأداء الإلكتروني (TPE) في عدد أكبر من نقاط البيع، وهو ما يوفر مزيدا من الوقت والراحة خلال المعاملات اليومية.
ويأتي هذا التطور، وفق البنك المركزي، في إطار توجه يرمي إلى تمكين التجار والزبائن البنكيين من الولوج الآمن إلى وسائل الأداء الإلكتروني، وتعزيز انتشارها في المعاملات داخل السوق الوطنية.