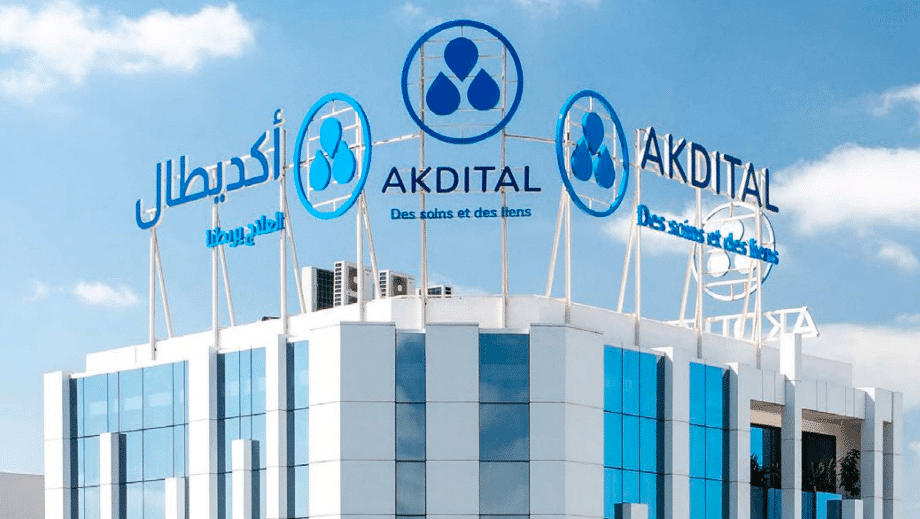
تراهن مجموعة «أكديطال» على توسيع شبكتها الاستشفائية وتحسن الأداء المالي للمؤسسات التي دخلت الخدمة حديثا، لمواصلة نمو إيراداتها وأرباحها خلال السنتين المقبلتين، وفق توقعات شركة «بي إم سي إي كابيتال غلوبال ريسيرش» (BKGR)، التي ترجح استمرار ارتفاع مؤشرات المجموعة المالية إلى غاية 2027.
وتشير تقديرات الشركة المتخصصة في التحليل المالي، الواردة في مذكرة نشرتها خلال أكتوبر الجاري، إلى إمكانية ارتفاع رقم معاملات «أكديطال» من 4.41 مليار درهم سنة 2025 إلى 5.69 مليار درهم في 2026، بنمو متوقع يبلغ 29 في المائة، قبل أن يصل إلى 7.29 مليار درهم خلال السنة الموالية، بزيادة سنوية تناهز 28 في المائة.
ولا يرتبط هذا التطور المتوقع بتوسيع العرض الاستشفائي وحده، بل أيضا بارتفاع المساهمة التشغيلية للمصحات الجديدة مع تقدمها في مسار الاستغلال. فكلما انتقلت هذه المؤسسات إلى مستويات أعلى من النشاط، ازدادت قدرتها على المساهمة في النتائج الإجمالية للمجموعة، بحسب تحليل «BKGR».
وعلى مستوى الربحية التشغيلية، تتوقع المذكرة ارتفاع الفائض الإجمالي للاستغلال إلى 1.55 مليار درهم خلال 2026، بزيادة قدرها 28 في المائة، ثم إلى نحو 1.98 مليار درهم في 2027، بنمو يناهز 27.1 في المائة.
أما صافي الربح العائد إلى حصة المجموعة، فيُرتقب أن يبلغ 537 مليون درهم سنة 2026، بارتفاع نسبته 21 في المائة، قبل أن يصل إلى 682 مليون درهم خلال 2027، بزيادة متوقعة تبلغ 27 في المائة.
وتضع هذه التوقعات «أكديطال» ضمن المجموعات المنتظر أن تساهم في دفع نمو النتائج التشغيلية للشركات المشمولة بتغطية «BKGR»، مع استمرار توسعها وتحسن مردودية مؤسساتها الحديثة. غير أن هذه الأرقام تظل تقديرات مستقبلية وليست نتائج مالية محققة، إذ يبقى بلوغها مرتبطا بتطور النشاط الفعلي للمجموعة.
ويمتد التحليل إلى تقييم سهم المجموعة وتوزيعات الأرباح المنتظرة، إذ تقدر «BKGR» مضاعف الربحية عند 28.1 مرة الأرباح المتوقعة لسنة 2026، قبل أن ينخفض إلى 22.1 مرة في 2027، وفقا للأسعار المعتمدة في الدراسة.
وفي ما يخص توزيعات الأرباح، تتوقع المذكرة صرف 14 درهما للسهم عن سنة 2026، مقابل 18 درهما عن سنة 2027، مع ارتفاع المردودية المتوقعة للتوزيعات من 1.3 في المائة إلى 1.7 في المائة.
وتبرز هذه المؤشرات أن الرهان المالي للمجموعة يقوم على الجمع بين توسيع شبكة المؤسسات الصحية وتحسين مساهمتها في الأرباح، بالتوازي مع تطور المؤشرات المرتبطة بالسهم والتوزيعات. وسيظل التحدي الأساسي هو تحويل النمو المتوقّع في رقم المعاملات إلى أرباح فعلية، مع الحفاظ على وتيرة توسع قادرة على دعم الأداء المالي خلال السنوات المقبلة.